Choisir une banque avec agence physique en France présente un intérêt particulier lorsque vous souhaitez rencontrer un conseiller, discuter de vos projets en personne ou effectuer certaines démarches directement dans un établissement. Pour bénéficier d’un accompagnement humain, Banque Populaire et La Banque Postale constituent trois pistes à examiner, aux côtés de SG (Société Générale) : elles proposent des moyens de contacter un conseiller et de demander un rendez-vous. Banque Populaire documente également l’accès au nom et aux coordonnées du conseiller pour les clients concernés. SG illustre un autre réseau bancaire à intégrer à cette comparaison, notamment si la proximité d’une agence fait partie de vos critères.
Ces services ne suffisent toutefois pas à désigner une banque comme la meilleure pour tous. Si votre priorité est un conseiller dédié, vérifiez son attribution et sa disponibilité dans l’offre envisagée. La proximité de l’agence, les opérations réalisables et les frais annuels peuvent ensuite départager les établissements.
Quels avantages offre une banque avec agence physique ?
Le principal intérêt d’une banque de proximité est de pouvoir échanger avec un interlocuteur en présentiel. Cette possibilité peut compter lorsque vous préférez exposer une situation financière, poser plusieurs questions ou examiner des documents avec une personne plutôt que communiquer exclusivement à distance.
Une agence peut notamment répondre à trois besoins :
- Discuter d’un projet bancaire : demander un rendez-vous pour comprendre les services disponibles, présenter ses besoins ou examiner les conditions d’une offre.
- Effectuer des démarches en personne : la Banque de France confirme qu’un compte individuel peut être ouvert en agence, sous réserve des pièces et conditions demandées par l’établissement.
- Disposer d’un point de contact physique : une implantation accessible peut être utile si vous préférez vous déplacer pour certaines démarches.
Cette présence physique ne signifie pas que toutes les opérations sont réalisables au guichet. Les services et modalités d’accueil doivent être vérifiés auprès de l’agence choisie.
À l’inverse, si vous effectuez toutes vos opérations à distance et ne souhaitez pas rencontrer régulièrement un conseiller, la présence d’une agence peut représenter un avantage moins déterminant. L’essentiel est donc de payer pour des services qui correspondent à votre usage réel.
Comment vérifier que vous aurez un conseiller disponible ?
Il faut distinguer un conseiller identifiable, la possibilité d’obtenir un rendez-vous et l’engagement d’un suivi régulier. Ces trois éléments ne sont pas équivalents. Cette distinction vaut pour tous les réseaux, y compris SG : la présence d’une agence ne garantit pas, à elle seule, l’attribution d’un conseiller dédié.
Par exemple, Banque Populaire explique dans sa documentation officielle comment certains clients peuvent retrouver le nom et les coordonnées de leur conseiller dans leur espace client. Cette fonctionnalité permet d’identifier un interlocuteur, mais ne constitue pas à elle seule une garantie de conservation du même conseiller pendant toute la relation bancaire.
Avant de choisir votre banque, demandez à l’agence de préciser les conditions de suivi correspondant à votre formule.
Les cinq vérifications à effectuer avant l’ouverture du compte
- Identification : aurez-vous un conseiller désigné, dont vous pourrez connaître le nom et les coordonnées ? Demandez la confirmation correspondant à votre formule.
- Contact : pourrez-vous le joindre par téléphone, messagerie ou rendez-vous ? Faites préciser les canaux accessibles.
- Disponibilité : comment prendre rendez-vous, et selon quelles modalités ? Examinez celles qui correspondent à vos contraintes.
- Continuité : que se passe-t-il si votre conseiller change ou devient indisponible ? Demandez comment le suivi sera assuré.
- Agence : vérifiez les horaires, les modalités d’accueil et, si vous en avez besoin, la possibilité de déposer des espèces ou des chèques.
Si l’agence confirme les modalités dont vous avez besoin, l’offre satisfait ce premier critère de sélection. Si un service indispensable n’est pas proposé, vous pouvez examiner une autre agence. Lorsque la réponse demeure imprécise, demandez les conditions de l’offre ou une confirmation avant de prendre votre décision : une information inconnue ne signifie pas automatiquement que le service est absent.
Quelles banques avec agences comparer en France ?
Plusieurs réseaux bancaires existent en France, notamment Banque Populaire, Crédit Agricole, Crédit Mutuel, SG (Société Générale), Caisse d’Épargne, BNP Paribas, LCL ou La Banque Postale. Ils ne doivent cependant pas être considérés comme équivalents sur la seule base de leur présence physique : les formules, les interlocuteurs et les services locaux sont à comparer.
Trois établissements disposent ici d’informations officielles précises permettant une première présélection.
Banque Populaire : pour identifier et rencontrer un conseiller. Sa documentation décrit une procédure de prise de rendez-vous avec un conseiller, avec des modalités en agence, par téléphone ou en visioconférence pour les clients concernés. Une autre FAQ officielle, intitulée « Où trouver le nom et les coordonnées de mon conseiller ? », décrit l’accès à ces informations depuis l’espace client. C’est donc une option pertinente à examiner si la possibilité d’identifier votre interlocuteur compte particulièrement pour vous. Les conditions de suivi et de continuité restent à établir pour la formule choisie.
La Banque Postale : pour disposer de plusieurs canaux de contact. Sa FAQ officielle « Comment contacter un conseiller ? » décrit notamment la messagerie sécurisée, le téléphone et la demande de rendez-vous. Vous pouvez consulter les modalités pour contacter un conseiller. Cette banque mérite donc d’être examinée si vous souhaitez combiner échanges à distance et rendez-vous. Il faut toutefois faire préciser le type de suivi personnel proposé.
SG : pour ajouter un grand réseau d’agences à votre présélection. Le site particuliers.sg.fr permet d’identifier l’offre et les points de contact à examiner dans votre zone. Comme pour les autres établissements, demandez à l’agence concernée les modalités précises de rendez-vous, le mode d’attribution d’un conseiller et les opérations réalisables sur place.
Quelle choisir entre ces trois banques ?
Si votre première exigence est de retrouver facilement l’identité et les coordonnées de votre interlocuteur, Banque Populaire présente une fonctionnalité officiellement décrite à examiner. Si vous privilégiez plusieurs canaux de contact, La Banque Postale décrit également des possibilités concrètes. Si la couverture locale constitue votre point de départ, comparez également l’agence SG accessible et ses conditions concrètes. Ces différences de documentation ne prouvent pas qu’une banque offre un meilleur accompagnement qu’une autre : le conseiller effectivement attribué, les services locaux et le prix restent déterminants.
Les palmarès de satisfaction peuvent compléter cette analyse, mais pas la remplacer. Les Trophées Qualité 2026 présentés par MoneyVox reposent sur une enquête OpinionWay auprès de 5 403 clients de 17 banques étudiées. Une telle enquête renseigne la satisfaction déclarée des participants, pas la qualité future du conseiller d’une agence particulière.
Comment comparer les frais d’une banque physique ?
La présence d’un conseiller ne doit pas faire oublier le prix de l’offre. Deux comptes bancaires peuvent répondre à des besoins similaires tout en présentant des conditions tarifaires différentes. Pour les comparer, il faut raisonner à partir des opérations que vous effectuez réellement.
La Banque de France explique comment consulter les brochures tarifaires et comparer les frais bancaires, notamment grâce à un comparateur public permettant une recherche par département.
Pour chaque formule, relevez les frais de tenue de compte lorsqu’ils s’appliquent, le prix de la carte bancaire, les prestations comprises dans une éventuelle offre groupée et les opérations supplémentaires susceptibles de vous être facturées.
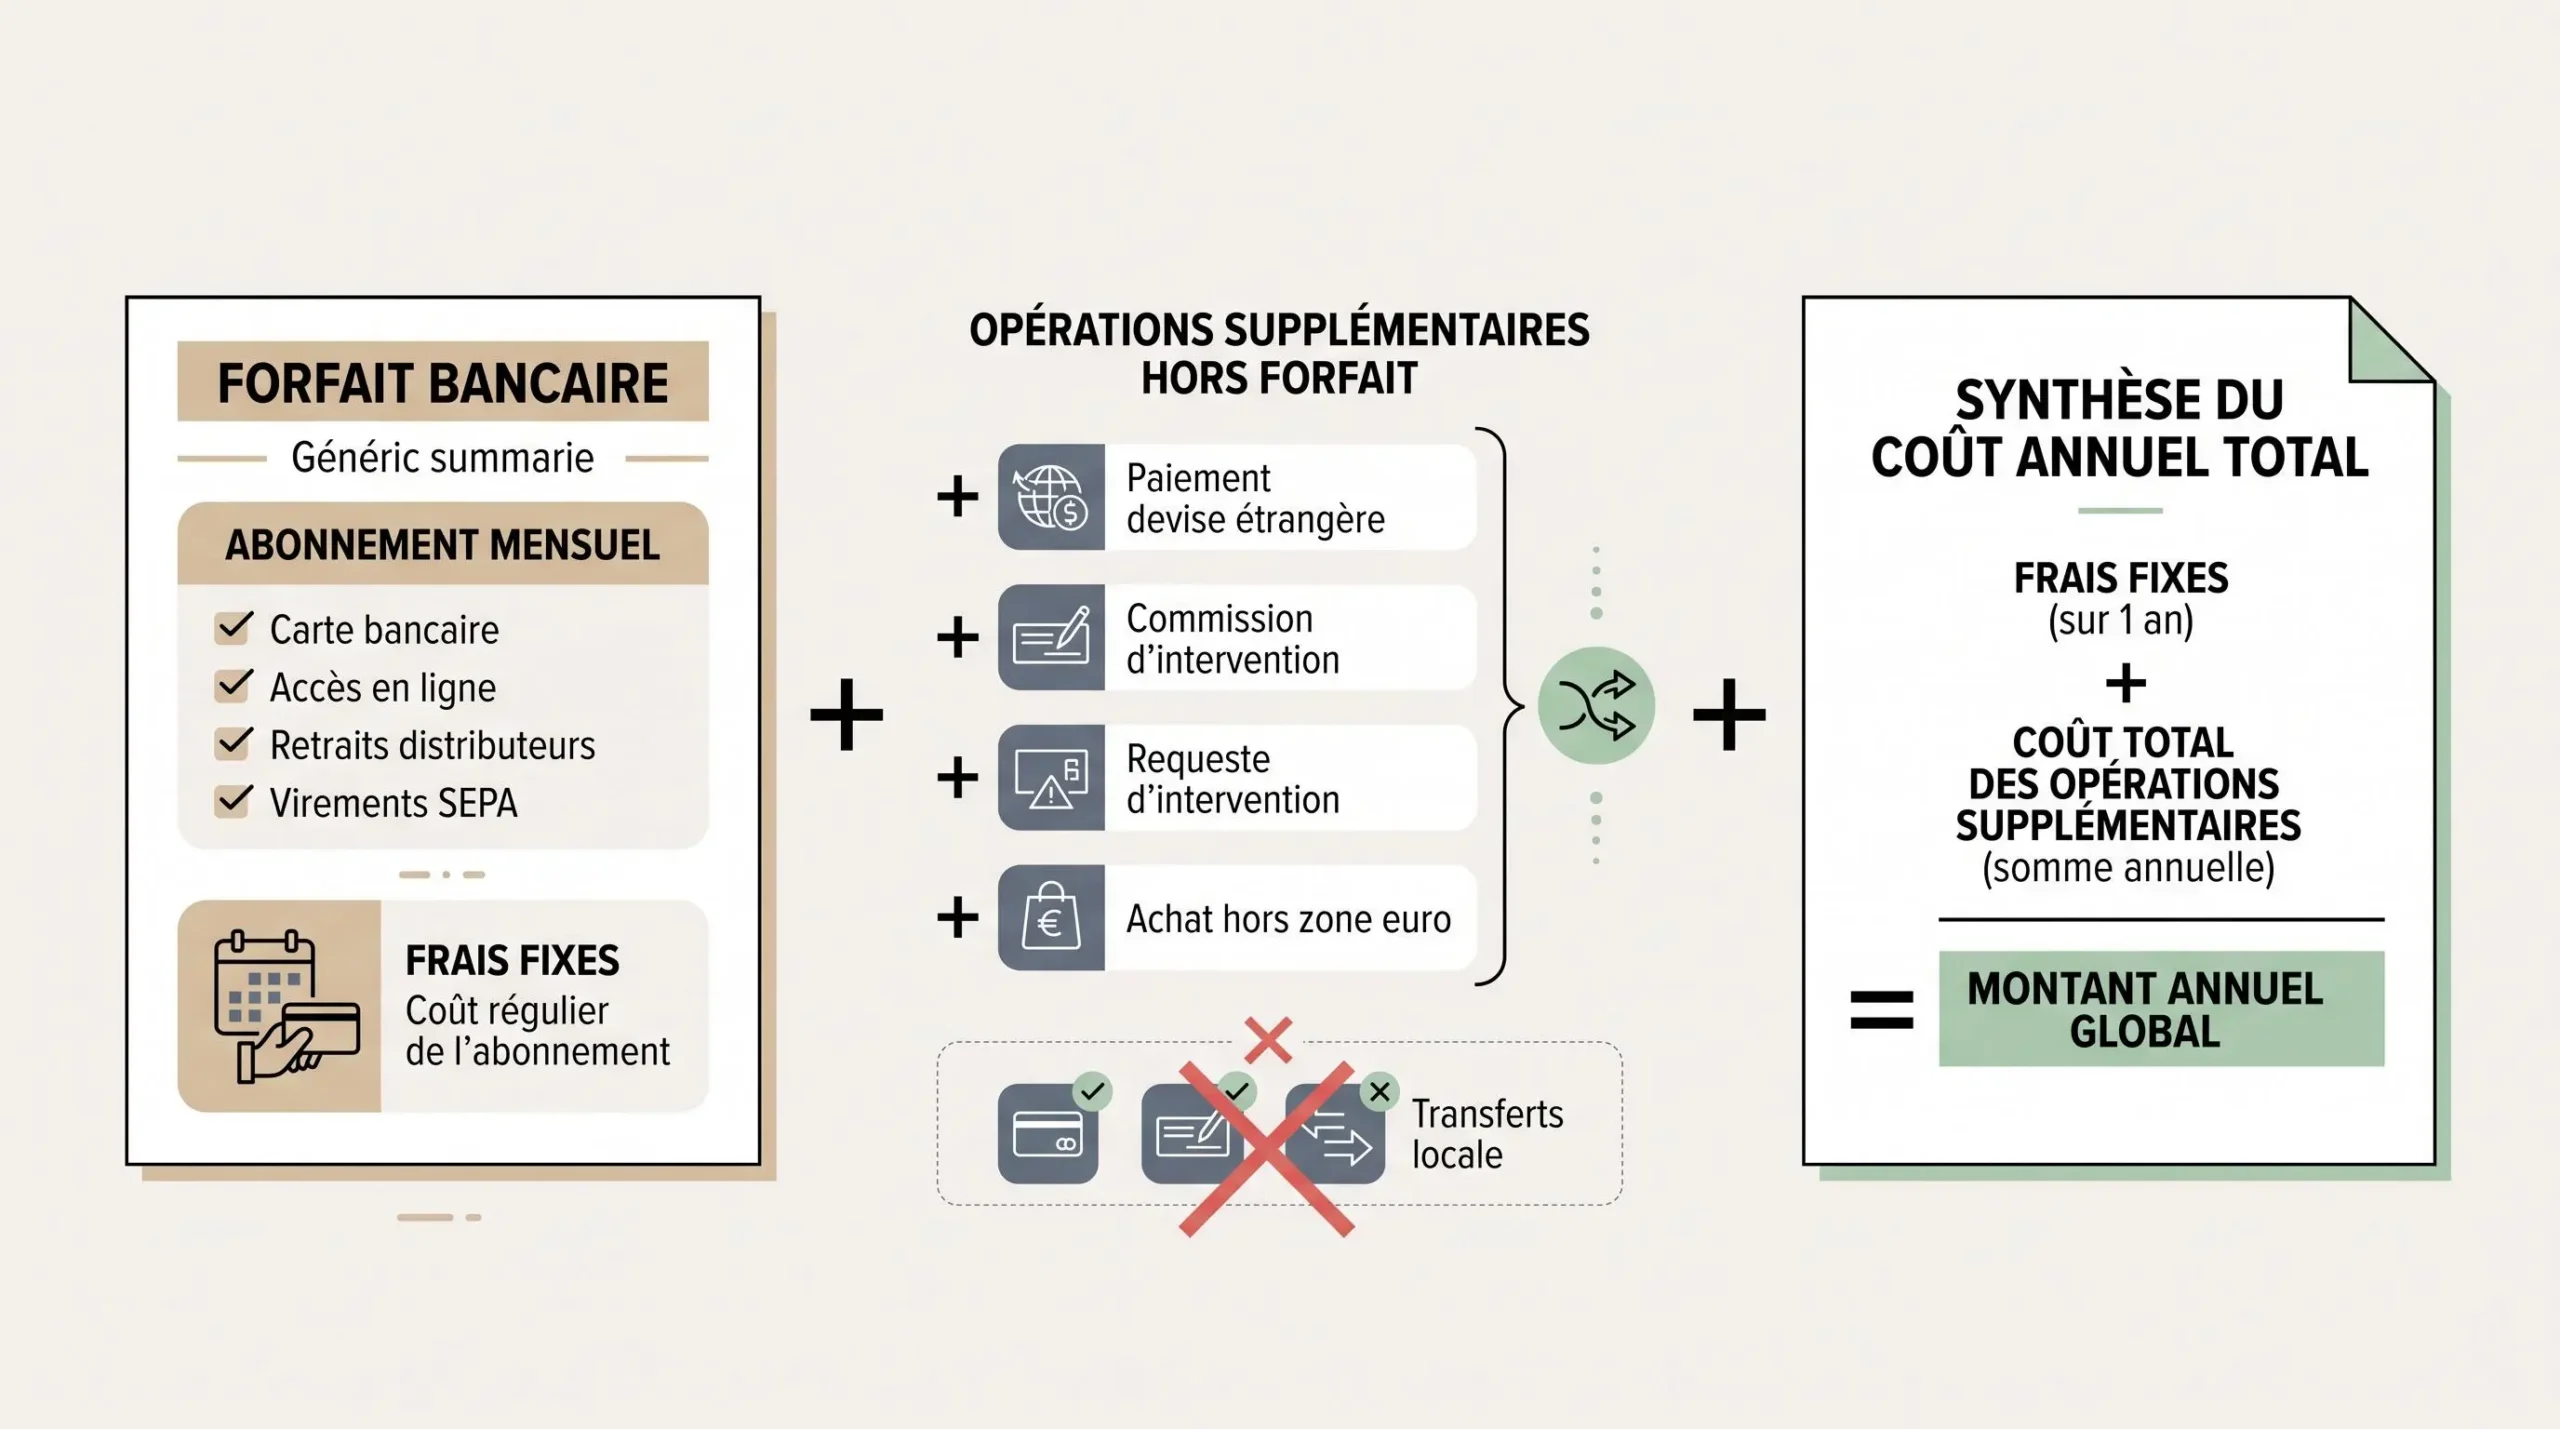
La méthode de calcul du coût annuel repose sur une règle simple :
Coût annuel = frais fixes et forfaits applicables + total des opérations payantes non incluses, calculé selon leur fréquence.
- Identifiez le coût annuel de la formule ou du compte choisi.
- Listez les services déjà inclus dans ce prix.
- Pour les opérations supplémentaires, multipliez chaque tarif applicable par votre fréquence annuelle d’utilisation.
- Ajoutez ces montants sans compter une deuxième fois les services compris dans le forfait.
- Réalisez le même calcul pour l’autre établissement, avec les mêmes besoins et la même période.
Une opération que vous n’utilisez jamais n’a pas à peser artificiellement dans votre comparaison. À l’inverse, une prestation indispensable doit être intégrée si elle est facturée en supplément. Lorsque le tarif d’une opération n’est pas connu, consultez la grille applicable à votre caisse régionale ou à votre formule avant de conclure.
Il n’existe donc pas, à partir de ces seules informations, de résultat chiffré permettant d’affirmer que Banque Populaire ou La Banque Postale est la moins chère pour votre usage. Le même principe s’applique à SG : la bonne comparaison exige les documents tarifaires exacts de l’offre envisagée.
Comment passer à une banque avec agence ?
Après avoir retenu un établissement, prenez rendez-vous pour examiner les conditions d’ouverture. Selon la Banque de France, une ouverture de compte individuel peut nécessiter notamment une pièce d’identité valide, un justificatif de domicile et des informations relatives aux revenus, selon les demandes de la banque. Prenez connaissance de la convention de compte et de la tarification avant de signer.
Si vous changez d’établissement, vous pouvez également demander le service d’aide à la mobilité bancaire, gratuit pour les comptes concernés. Il ne faut cependant pas supposer que tous vos produits d’épargne ou autres contrats seront automatiquement transférés.
Pour faire votre choix, commencez par sélectionner deux ou trois agences accessibles. Demandez à chacune qui assurera votre suivi, quelles opérations seront possibles sur place et combien coûtera votre formule sur une année. Une banque avec agence physique devient réellement intéressante lorsque le contact humain proposé, les services disponibles et les frais correspondent ensemble à vos besoins.